不動産クラウドファンディングを基本に、投資についてのお話
お金と資産形成について、休憩時間や通勤時間の暇つぶしになってタメになるコラム
この記事の要点

結論
冬のボーナスは「全額貯金」でも「全額使う」でもなく、「生活防衛(貯金)・楽しみ・運用」の3つに分けるのが賢い使い方です。運用に回す分は、ボーナスという"まとまった余裕資金"の特性を活かし、不動産クラウドファンディングのような値動きのない中期運用に置くと、無理なく「もう一つの収入源」が育ちます。

この記事のポイント
・冬のボーナスの使い道1位は12年連続で「貯金」。しかしインフレ下では、貯金だけだと実質的に目減りする
・おすすめは3分割ルール。たとえば「生活防衛5割・楽しみ2割・運用3割」から始める
・運用分30万円を年5%で回すと、1年で手取り約1.2万円。毎年の冬に繰り返せば10年で元本300万円が約377万円に

こんな人におすすめ:ボーナスをとりあえず貯金している方、「何かに使いたいけど何がいいかわからない」方、投資を始めるきっかけを探している方

読み終わると:自分のボーナスを何にいくら振り分ければいいかが決まり、運用分の具体的な置き場所と手順がわかります。
12月。冬のボーナスが振り込まれた口座を見て、少しだけ気持ちが豊かになりますね。年に2回の、ささやかなご褒美の瞬間です。
ところで、そのボーナス、何に使いますか?
民間の消費意識調査によると、冬のボーナスの使い道の1位は「貯金・預金」で、なんと12年連続。
「とりあえず貯金」は、日本人にとって最も安心できる選択肢であり続けています。
でも、ちょっと立ち止まって考えてみてください。
物価が上がり続けるいま、貯金は「減らない」けれど「増えない」どころか、実質的には目減りしていく。
せっかくのまとまったお金を、ただ寝かせておくのは、少しもったいないのです。
今回は、「貯金で終わらせない」冬のボーナスの運用術を、シンプルなルールと具体的な計算例でお伝えします。
まず、冬のボーナスの現状を押さえておきましょう。
日本経済新聞の調査によると、2025年冬の大手企業のボーナス平均は約103万円と、調査開始以来初めて100万円の大台を超え、3年連続で過去最高を更新しました。
一方、転職サービスの調査では冬の平均は約57万円、中小企業を対象とした調査では40〜50万円台。企業規模や業種による差は、むしろ広がっています。
そして使い道を見ると、「貯金・預金」が1位である一方、「生活費の補填」も上位に入っています。物価高で日々の家計が苦しく、ボーナスで埋め合わせる。
そんな実情が透けて見えます。
「増えたはずなのに、余裕がない」
これが2025〜2026年冬のリアルな空気です。
だからこそ、使えるお金を"どう分けるか"が、これまで以上に重要になっています。
「貯金が悪い」とは言いません。貯金は家計の土台です。ただ、全額を貯金にするのは、次の3つの点でもったいない選択です。
普通預金の金利は、上昇したとはいえ年0.1〜0.2%程度です。
一方、物価上昇率は2026年に入っても年1〜2%で推移しています。
金利より物価上昇が高い状態では、貯金の「買える量」は毎年減っていきます。
100万円を1年置いておくと、数字は変わらなくても、買えるものは1〜2万円分減っている計算です。
毎月の給料は、生活費に消えていきます。
でもボーナスは、生活費と切り離された"まとまった余裕資金"です。
これは投資を始めるうえで、最も有利な条件です。
少額をコツコツ積み立てるのとは違い、ある程度の金額を一度に運用に回せるからです。
全額貯金の人はお金の使い道を、たいてい「使う(消費)」か「貯める(貯金)」の2択で考えています。
でも、その間に「増やす(運用)」という第3の選択肢があるということを忘れてはなりません。この選択肢を持つだけで、お金との付き合い方は大きく変わります。
では、どう分ければいいのでしょうか。
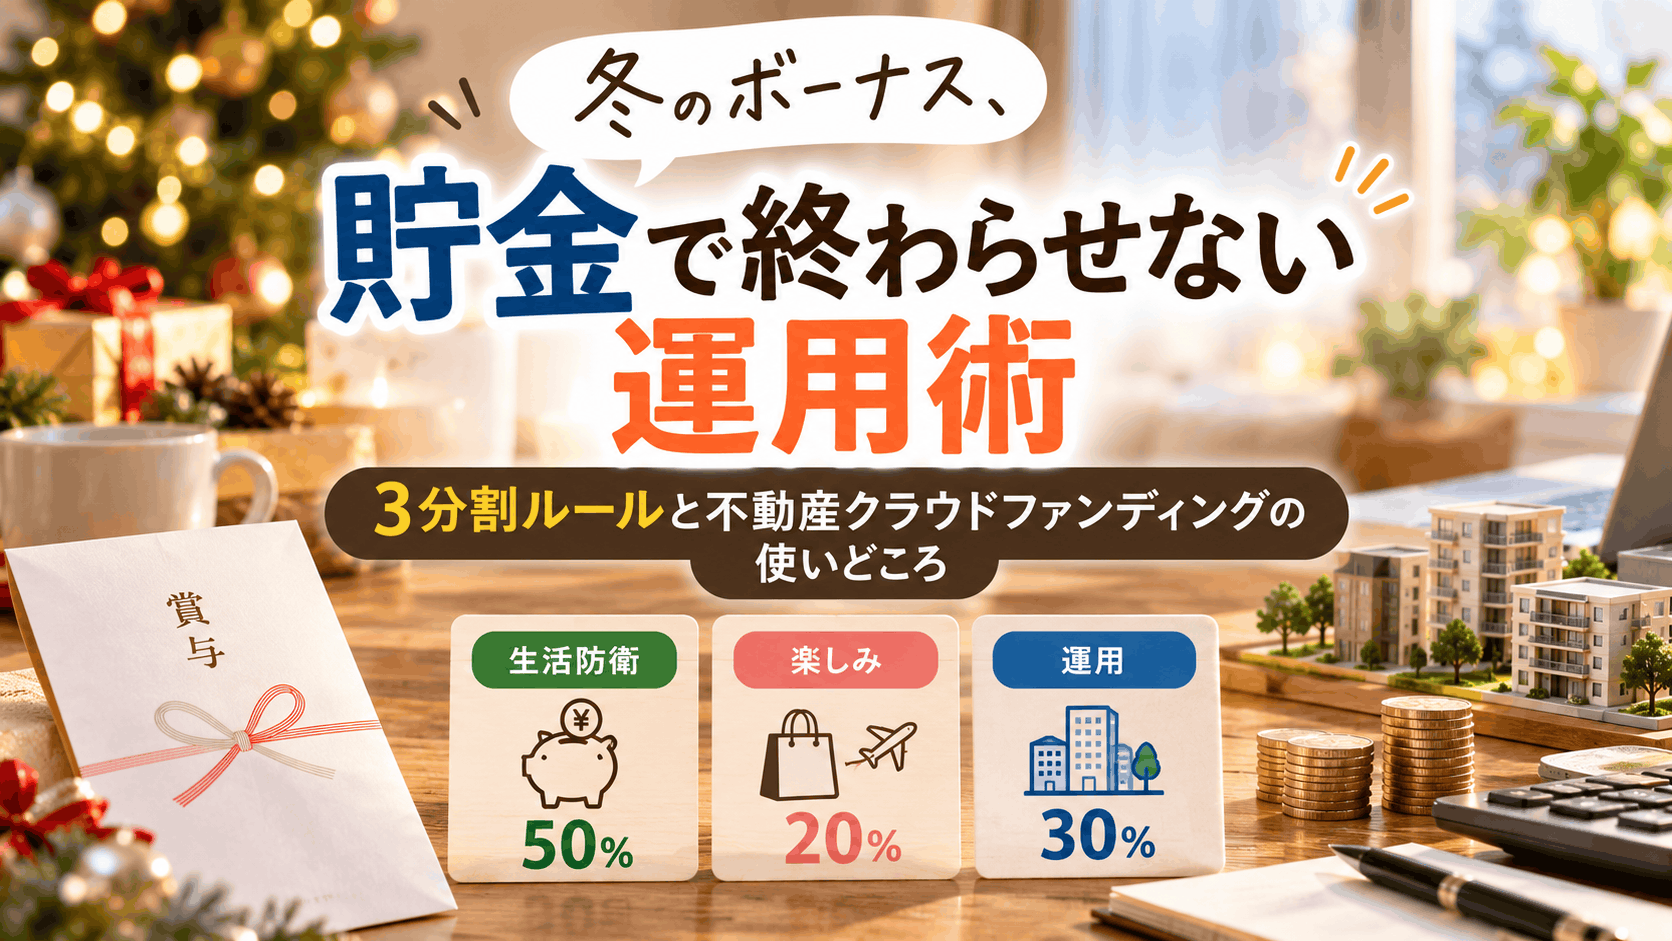
おすすめは、ボーナスを3つに分ける「3分割ルール」です。
急な出費や収入減に備える資金です。
目安は生活費の3〜6ヶ月分が現預金で確保できているかどうか。まだ足りなければ、ボーナスの多くをここに回しましょう。
すでに確保できているなら、この割合は小さくて構いません。
旅行、買い物、外食、家族へのプレゼントです。ボーナスを楽しむことに対する罪悪感は不要です。
むしろ「全部我慢」は続きません。
ただし、ここに全額を使ってしまわないよう、あらかじめ枠を決めておくのがコツです。
ここが、この記事の主役です。
生活防衛資金が確保できていて、楽しみの枠も決めたら、残りを運用に回します。
割合に正解はありませんが、迷ったら「生活防衛5割・楽しみ2割・運用3割」から始めてみてください。
ボーナス額 | 生活防衛(5割) | 楽しみ(2割) | 運用(3割) |
|---|---|---|---|
30万円 | 15万円 | 6万円 | 9万円 |
50万円 | 25万円 | 10万円 | 15万円 |
100万円 | 50万円 | 20万円 | 30万円 |
生活防衛資金がすでに十分な方は、運用の割合を増やして「3・2・5」のようにしても構いません。
運用に回すと決めた分を、どこに置くのが正解なのでしょうか。選択肢はいろいろありますが、ボーナスという資金の特性を考えると、不動産クラウドファンディングは相性の良い置き場所です。
理由は4つあります。
不動産クラウドファンディングは1万円から投資できますが、上限は案件の募集額まで可能です。
10万円、30万円といったまとまった金額を一度に運用に回せるので、ボーナスの運用先として使いやすいのです。
株式や投資信託は、年末年始も価格が動きます。せっかくの休暇中に「下がった…」と気にするのは本末転倒ですよね。
不動産クラウドファンディングは運用期間中の価格変動がないので、申し込んだらあとは忘れていられます。
半年〜1年程度の案件を選べば、次の夏や冬のボーナスの頃に償還されます。
「冬に投資→夏に戻る→夏のボーナスと合わせて再投資」というリズムが作りやすく、資金が長く拘束される不安も小さくなります。
貯金の目減りが気になる時代に、実物資産である不動産に投資できることは、それ自体がインフレ対策になります。
具体的な数字で見てみましょう。ボーナスの運用分として30万円を、想定利回り年5%の案件に投資した場合です。
運用期間 | 分配金(税引前) | 手取り(源泉20.42%後) |
|---|---|---|
6ヶ月 | 7,500円 | 約5,969円 |
12ヶ月 | 15,000円 | 約11,937円 |
「1年で約1.2万円か」と思うかもしれません。
でも、これは何もしなくても、貯金していたら得られなかったお金です。
本当の効果は、繰り返したときに現れます。
毎年の冬のボーナスから30万円を運用に回し、償還金も再投資し続けた場合(年5%で計算):
元本300万円に対して、約77万円が運用で増えた分です。
貯金なら300万円のままだったお金が、冬のボーナスの一部を毎年回すだけで、これだけ違ってきます。
複利の仕組みは「償還金、そのままでいい?再投資で複利を効かせる戦略」で詳しく解説しています。
最後に、ボーナスを運用に回すときの注意点です。
順番は必ず「①生活防衛→②楽しみ→③運用」です。不動産クラウドファンディングは運用期間中に途中解約できないので、急な出費に備えた現預金を確保してから投資に回しましょう。
運用分30万円なら、たとえば10万円ずつ3案件に分けるなど、エリア・用途・期間・事業者を分散しましょう。
分散の基本は「複数ファンドで分散投資!ポートフォリオの作り方」で解説しています。
12月は人気案件の募集が重なります。
ボーナスが入ってから慌てて探すと、焦った申し込みになりがちです。
11月のうちに会員登録を済ませ、募集予定を確認し、契約成立前書面を読んでおくと、落ち着いて投資できます。
Q. ボーナスの運用分は、新NISAと不動産CFのどちらに回すべきですか?
A. 両方でも構いません。新NISAは非課税で長期の資産形成向き、不動産クラウドファンディングは値動きのない中期運用向きと役割が違います。「長期で育てる分はNISA、半年〜1年で確実に回したい分は不動産CF」のように分けると、それぞれの強みを活かせます。
Q. ボーナスが少ない(または出ない)場合はどうすれば?
A. 3分割ルールは金額の大小に関係なく使えます。運用分が5万円でも、1万円×5案件に分けて不動産クラウドファンディングで運用することは可能です。大切なのは金額より「運用する習慣を持つこと」です。
Q. 12月に投資して、確定申告は必要になりますか?
A. 分配金は受取時に20.42%が源泉徴収されるため、会社員で雑所得の合計が年20万円以下なら、所得税の確定申告は原則不要です(住民税の申告は別途必要)。ボーナス運用分の分配金だけで20万円を超えることは、通常はまれです。
冬のボーナスの運用術を整理しました。
「貯金する人」から「増やす人」へ。その最初の一歩を踏み出すのに、まとまった余裕資金が手に入る冬のボーナスほど良いタイミングはありません。
トモタクは1万円から投資でき、物件情報・劣後出資比率・リスク説明を開示したファンドを継続的に募集しています。ボーナスが入る前に、まずは会員登録して募集中の案件を眺めてみてください。
※本記事は、執筆時点(2026年10月)の公表データおよび一般的な情報をもとに作成しています。ボーナスの平均額は調査主体により異なります。計算例は理解のための概算であり、利回り・税額は案件・個人の状況により異なります。不動産クラウドファンディングは元本保証ではありません。投資判断はご自身の責任のもと、最新の情報をご確認ください。